
Калькулятор пассивного дохода
Укажите, сколько вы хотите получать от денег, и сколько они могут приносить в год. Калькулятор покажет, какой нужен капитал и за сколько лет вы к нему придёте с тем, что уже есть, и с тем, что откладываете каждый месяц.
Ваша цель
Сколько уже накоплено от нужного капитала. Линия — 100%, это цель.
Упрощённая модель: доходность, инфляция и взносы постоянны. Реальная доходность меняется от года к году и не гарантирована. Это не инвестиционная рекомендация.
Сколько нужно денег, чтобы жить на проценты?
Правило простое: капитал = желаемый доход за год ÷ доходность. 100 000 ₽ в месяц — это 1 200 000 ₽ в год. При доходности 4% нужно 30 млн ₽, при 10% — 12 млн ₽.
5 000 ₽ в день — это 1 825 000 ₽ в год: при 4% нужно около 45,6 млн ₽, при 10% — около 18,3 млн ₽. Чем ниже доходность, на которую можно честно рассчитывать, тем больше нужен капитал.
Почему честнее начинать с правила 4%
Проценты по вкладам выглядят щедро, пока не вычтешь инфляцию и налог. Если вклад даёт 12%, а цены растут на 8%, реальный доход, который можно тратить, не уменьшая капитал, — около 4%.
Правило 4% пришло из исследований о пенсиях: если тратить около 4% диверсифицированного портфеля в год, он исторически сохранялся десятилетиями. Используйте его как осторожный ориентир и сравнивайте со своими вариантами — вкладом, облигациями, дивидендами или квартирой.
Что обычно забывают
- Инфляцию: доход, который не растёт, каждый год покупает меньше.
- Налог: проценты, дивиденды и аренда обычно облагаются налогом.
- Расходы: квартира приносит аренду минус простой, ремонт и комиссии, а не всю аренду.
- Риск: высокая доходность обычно означает сильные колебания или шанс потерять деньги.
- Ликвидность: деньги в недвижимости быстро не достать.
Как дойти быстрее
Основную работу делают время и ежемесячные взносы. Увеличить сумму, которую вы откладываете, обычно полезнее, чем гнаться за доходностью, — а начинается это с понимания, сколько вы на самом деле зарабатываете и оставляете себе каждый месяц.
Пассивный доход начинается с активного дохода, который видно.
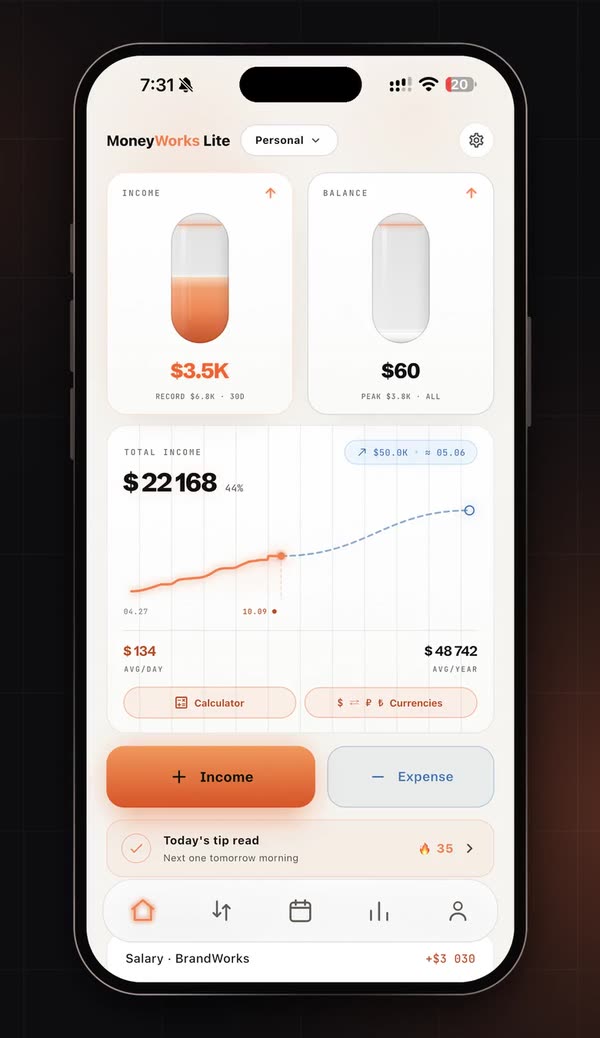
MoneyWorks Lite показывает доход за скользящие 30 дней, средний доход в день и примерный срок до следующей цели — видно, сколько можно откладывать каждый месяц. Скачать можно бесплатно, 7 дней Pro в подарок.
Частые вопросы
Сколько нужно вложить, чтобы получать 100 000 ₽ в месяц?
100 000 ₽ в месяц — это 1 200 000 ₽ в год. При доходности 4% нужно около 30 млн ₽, при 10% — около 12 млн ₽. Инфляция и налог увеличивают сумму.
Сколько нужно денег, чтобы жить на проценты?
Разделите годовые расходы на доходность сверх инфляции. По правилу 4% нужен капитал примерно в 25 раз больше годовых расходов.
Что такое правило 4%?
Ориентир из исследований о пенсиях: если тратить около 4% диверсифицированного портфеля в год, он исторически сохранялся десятилетиями. Значит, капитал должен быть примерно в 25 раз больше желаемого годового дохода.
Учитывать доходность до или после инфляции?
После, если вы хотите, чтобы доход сохранял покупательную способность. Калькулятор вычитает указанную инфляцию из доходности.
Это инвестиционная рекомендация?
Нет. Это упрощённая модель с постоянной доходностью. Реальная доходность меняется и никогда не гарантирована.