
Pasif gelir hesaplayıcı
Paranızın size ne kadar ödemesini istediğinizi ve yılda ne kadar getirebileceğini girin. Ne kadar sermaye gerektiğini ve elinizdekiyle, her ay ayırdığınızla oraya ne zaman varacağınızı görün.
Hedefiniz
Birikiminizin gereken sermayeye oranı. Çizgi %100: hedef.
Basitleştirilmiş model: getiri, enflasyon ve katkılar sabit. Gerçek getiri yıldan yıla değişir ve garanti değildir. Yatırım tavsiyesi değildir.
Ayda 50.000 TL pasif gelir için ne kadar para gerekir?
Kural basit: sermaye = istenen yıllık gelir ÷ getiri. Ayda 50.000 TL yılda 600.000 TL eder. Enflasyon üstü %4 getiriyle 15 milyon TL, %6 ile 10 milyon TL gerekir.
Günde 1.000 TL yılda 365.000 TL eder: %4 ile yaklaşık 9,1 milyon TL, %5 ile yaklaşık 7,3 milyon TL. Güvenle sayabileceğiniz getiri ne kadar düşükse, gereken sermaye o kadar büyük olur.
Neden dürüst başlangıç noktası %4 kuralı
Yüksek mevduat faizi, enflasyonu düşene kadar cömert görünür. Mevduat %40 öderken fiyatlar %30 artıyorsa, sermayeyi küçültmeden harcayabileceğiniz gerçek gelir yaklaşık %8’dir.
%4 kuralı emeklilik araştırmalarından gelir: çeşitlendirilmiş bir portföyün yılda yaklaşık %4’ünü harcamak, tarihsel olarak portföyün on yıllarca dayanmasını sağlamıştır. Bunu temkinli bir dayanak olarak kullanın ve gerçek seçeneklerinizle karşılaştırın.
Genellikle unutulanlar
- Enflasyon: artmayan gelir her yıl daha az şey alır.
- Vergi: faiz, temettü ve kira genellikle vergilendirilir.
- Giderler: kiralık daire kiranın tamamını değil, boş kalma, tamir ve ücretlerden sonra kalanı öder.
- Risk: yüksek getiri genellikle daha büyük dalgalanma ya da kayıp ihtimali demektir.
- Likidite: gayrimenkuldeki paraya hızlı ulaşılamaz.
Daha hızlı nasıl ulaşılır
İşin çoğunu zaman ve aylık birikim yapar. Her ay ayırdığınız tutarı artırmak, genellikle yüksek getiri peşinde koşmaktan daha çok kısaltır; bu da her ay gerçekte ne kazandığınızı ve elinizde ne kaldığını bilmekle başlar.
Pasif gelir, görebildiğiniz aktif gelirle başlar.
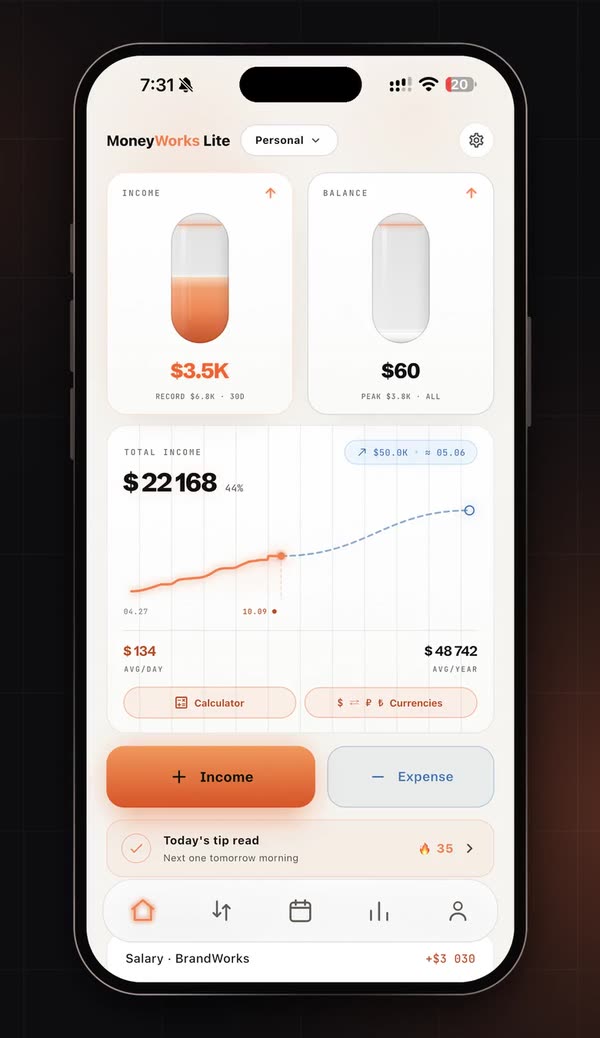
MoneyWorks Lite son 30 günlük gelirinizi, günlük hızınızı ve bir sonraki hedefe tahmini süreyi gösterir; her ay ne kadar ayırabileceğinizi bilirsiniz. Ücretsiz indirin, 7 gün Pro dahil.
Sık sorulan sorular
Ayda 50.000 TL pasif gelir için ne kadar para gerekir?
Ayda 50.000 TL yılda 600.000 TL eder. Enflasyon üstü %4 getiriyle yaklaşık 15 milyon TL, %6 ile yaklaşık 10 milyon TL gerekir.
Faizle geçinmek için ne kadar para gerekir?
Yıllık giderlerinizi enflasyon üstü getiriye bölün. %4 kuralına göre yıllık giderlerinizin yaklaşık 25 katı sermaye gerekir.
%4 kuralı nedir?
Emeklilik araştırmalarından gelen bir dayanak: çeşitlendirilmiş bir portföyün yılda yaklaşık %4’ünü harcamak, tarihsel olarak portföyün on yıllarca dayanmasını sağlamıştır. İstenen yıllık gelirin yaklaşık 25 katı biriktirmek demektir.
Getiriyi enflasyondan önce mi sonra mı kullanmalıyım?
Gelirinizin alım gücünü korumasını istiyorsanız sonra. Hesaplayıcı girdiğiniz enflasyonu getiriden düşer.
Bu yatırım tavsiyesi mi?
Hayır. Sabit getirili basitleştirilmiş bir modeldir. Gerçek getiriler iner çıkar ve asla garanti değildir.